おはようございます。
「投資で1%リターンを向上させる」と聞いたらどのように感じるでしょうか?
たったの1%と思う方は投資経験の浅い方かもしれません。
投資、特にインデックス投資で1%リターンを向上させるというのは実は非常に難しいことです。
もちろん、債券比率を下げて株式比率を大幅に上げるなど積極的にリスクを背負えば実現可能です。
しかし、リスクを向上させずにリターンだけ上げる方法には限界があることを知っておく必要があります。
投資で1%リターンを上げるより、1%節約する方が効率的です
1. インデックス投資でも「効率的フロンティア」に限界がある
インデックス投資における「効率的フロンティア」という考え方をご存知でしょうか。
単一のアセットクラスに集中投資する場合と比べて、複数のアセットクラスに分散投資をした方が、同じ平均リターンを得る時のリスクを小さく抑えることが可能という理論です。
聞いたことがないという方は、下記のサイトがまとまっていますので一読をおすすめします。
投資の勉強:世界標準の投資法 『資産配分を決める』 - myINDEX
理論上は、この「効率的フロンティア」に沿ったアセットアロケーションにするのが理想的と言われています。
もっとも、私自身は「効率的フロンティア」を重視しておらず、自分の好き勝手にアセットアロケーションを組んでいますが。
さて、ここで重要なのは、効率的フロンティアと呼ばれる資産配分にした所で投資のリスクがゼロになるわけではありません。
1%のリターン上乗せを狙ったら、最低でもその2倍〜3倍のリスク上昇を伴うイメージですね。
2. 投資でリターンを上げるには相応のリスクが必要
投資のリターンを1%向上させるためには最低でもその2倍以上のリスクの上昇を伴うことが分かりました。
以前の記事で書いたとおり、投資におけるリスクとは「ばらつき(標準偏差:SD)」のことを指します。
つまり、より大きなリターンを追求するためには、自分の資産が上方向にも下方向にも大きく変動する可能性を許容する必要があるということです。
これは、2017年〜2018年にかけてのビットコインのチャートを見れば分かりやすいですね。

この値動きをみれば、ビットコイン投資が「高リスク(ばらつきが大きい)」と言われる理由がひと目で分かるかと思います。
この値動きの激しさ(ボラティリティの高さ)がビットコインの魅力でもあるんですけれどね。
もちろん、上方向へのぶれは大歓迎なわけですが、下方向へも大きくぶれる可能性があることは頭に叩き込んでおく必要があります。
3. 個人投資家の最大の武器は「時間」である
特別な武器を持たない個人投資家が投資のリスクに対抗するためには、「時間」を有効活用するしかありません。
投資期間を長く確保すればするほど、株式に重点を置いたアセットアロケーションでもリスクを軽減することが可能です。
投資のスパンが長期になればなるほど、平均の近くに収束していくからですね。
ですから、20代で年齢の若い人がこれからインデックス投資を始める場合には、株式に重点を置いたポートフォリオでも許容されるわけです。
むしろ、期待リターンの最も高い株式クラスを主力に据える方が合理的とも言えるでしょう。
4. 投資で1%稼ぐより「1%節約する」方が確実
上述の通り、インデックス投資で1%のリターン向上を狙うことは、特に高年齢の方にはハードルが高いです。
それよりは、1%でもよいので節約をしてそれをコツコツ投資に回す方が確実ですね。
投資のリターンを1%向上させることがいかに難しいか理解できている人は、1%の節約を馬鹿にすることはないでしょう。
「高還元」と呼ばれるクレジットカードの還元率は1.0%〜1.5%程度ですが、この1.0%〜1.5%という数字もあながち馬鹿にはできません。
5. 5%の節約を長期間続ければ資産形成は大きく変わる
では、仮に5%の節約をできたとしたらどうでしょうか。
投資のリターンを5%向上させようと思ったら、かなりのリスクを背負う必要があります。
インデックス投資だけではほぼ不可能といってもよいレベルです。
一方、5%の節約はノーリスクで5%のリターンを約束してくれるわけです。
昨今の低金利時代・賃金減少時代を生き抜くうえで投資(特に海外投資)は必須のリテラシーだと思っていますが、それ以上に家計管理のスキルは重要だと思います。
家計管理をしっかりやらずに投資だけに精を出すというのは片手落ちといえるでしょう。
まとめ:投資の1%を追う前に、まず家計の1%を改善しよう
投資で1%のリターン向上を狙うには、その2倍以上のリスクの上昇を伴います。
一方、1%の節約は確実に1%のリターンを改善させますので馬鹿にできませんね。
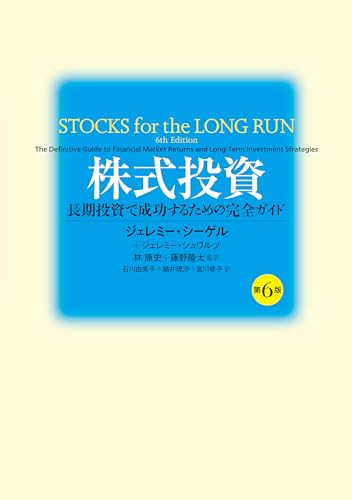
シーゲル教授の株式投資、最新版をぜひ読みましょう!
シーゲル教授の『株式投資』の最新版です。
旧版は私がこれまでに10回以上読んだ名著です。
未読の方はぜひ最新版をゲットしてください!読んで絶対に損はない一冊です。
関連記事のご紹介
人気の日本高配当株ETFの特徴とどれを選ぶべきかをまとめました。
保険に入りすぎると固定費が増えて家計を圧迫します。いる・いらないの見極めが重要です。
シーゲル教授の著書の中で、最も重要なメッセージだけをまとめました。
