おはようございます。
たぱぞうさんがXでポストしていましたが、「資本主義社会を効率よく生き抜くには初期の入金力が最重要」というのは真実です。
この資本主義社会を生き抜くには、とにかく初期の入金。
— たぱぞう🐘/米国株/不動産 (@tapazou29) June 21, 2024
学歴や就職は、共働きや住居エリアなど生活の工夫で埋められる。給与では実は大きな差がつかない。特に若いうちはそう。いずれ資産増で給与の差は誤差になる。
勤続し、体力気力が落ちた時、多様な生き方を選択できる。勤続か転進か、FIREか。
もちろん、若いうちに好きなことにお金を使い、若い時でなければ得られない経験に投資するという考え方もアリでしょう。
私も若い時に海外旅行に行きまくったのは大きな財産になっていますし、「1ドル=100円」くらいの円高の時期に行けたのはラッキーとすら思います。
しかし、「資産形成を効率的に進める」という観点で考えれば、初期の入金力ほど大切なものはないのです。
実際、よほど投資上手な人でなければ銘柄選択で大きなリターン差は生じず、入金力の方が明らかに大きなリターン差につながります。
FIREを目指すなら初期の入金力が最重要!新NISA時代の資産形成戦略
FIREを目指すなら社会人初期の「入金力」がすべて
ここ数年ですっかり有名になった言葉が「FIRE」です。
FIREは「Financial Independence(経済的自立), Retire Early(早期退職)」の略語ですね。
若い時から株式投資や不動産投資などで資産収入を積み上げ、経済的自立を達成したのちに早期退職して自由に生きる生き方のことです。
2010年代後半〜現在の株式市場が大変好調だったこともあり、穂高唯希さんなどを筆頭に一般の方で「FIRE達成」という方が次々と登場しました。

私自身は医師業が好きなのでRetire Earlyは全く考えていないのですが、自分や家族の将来の選択肢を増やすという意味でFinancial Independence(経済的自立)には興味があります。
私が今20代の社会人1年目で、本気でFIREを目指すなら、何よりも社会人になって初めの数年間の入金力を上げることに全力を注ぎます。
株式の相場がどうなるかは自分ではコントロールできないので実際にFIREできるかは運次第ですが、毎月の入金力が高く、支出が少ない人ほどFIREが近づくのは間違いないからです。
新NISAは入金力で差がつく制度になった
新NISAも生涯投資枠が1800万円、年間投資枠が最大で360万円まで拡大したこともあり、「入金力」によって如実に差が出る制度になっています。
今からFIRE狙うなら、新NISAを最短の5年間で全て埋め切るくらいの気合いは必要でしょう。
投資対象はオルカン・S&P500など王道インデックスで十分
入金力に不安がある場合、FIREを達成するにはよりハイリスク・ハイリターンな投資対象に大胆に投資するしかありません。
実際、ここ10年以内だと、株式ではエヌビディアやテスラ、暗号資産だとビットコインやイーサリアムで億万長者になった人が現れています。
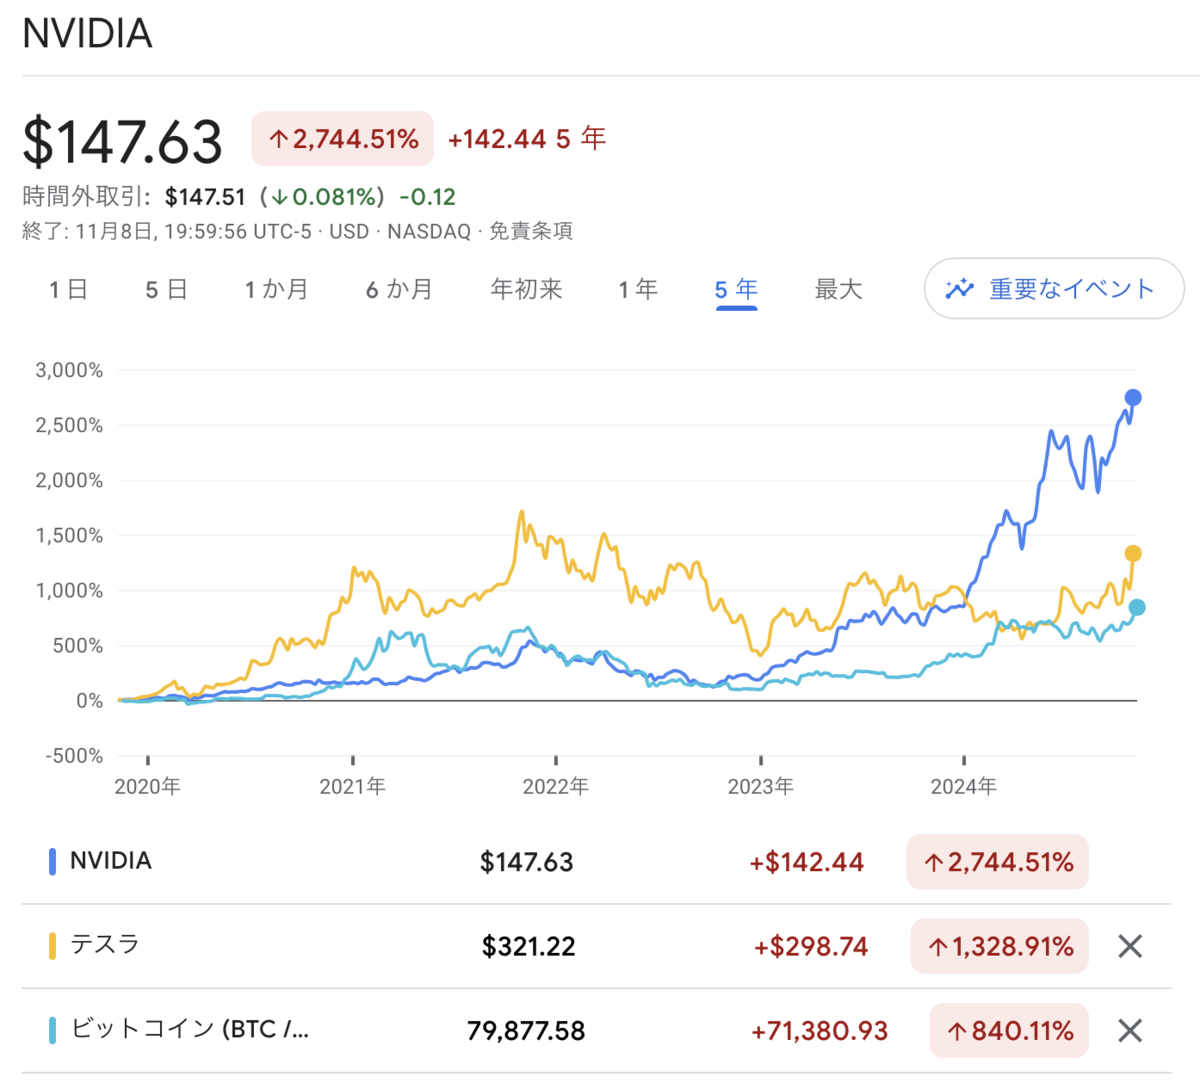
ところが、実際には超ハイリスク銘柄の長期保有というのは言うほど簡単ではなく、特に投資初心者で値動きに慣れていない段階ではほぼ不可能です。
投資の世界で「ハイリスク」というのは値動きの大きさを指します(下図参照)ので、エヌビディアのように大成功を納める株に運良く投資できればよいですが、
将来有望とされながら倒産や上場廃止に追い込まれる銘柄も多いので、一か八かの運の要素が大きくなります。
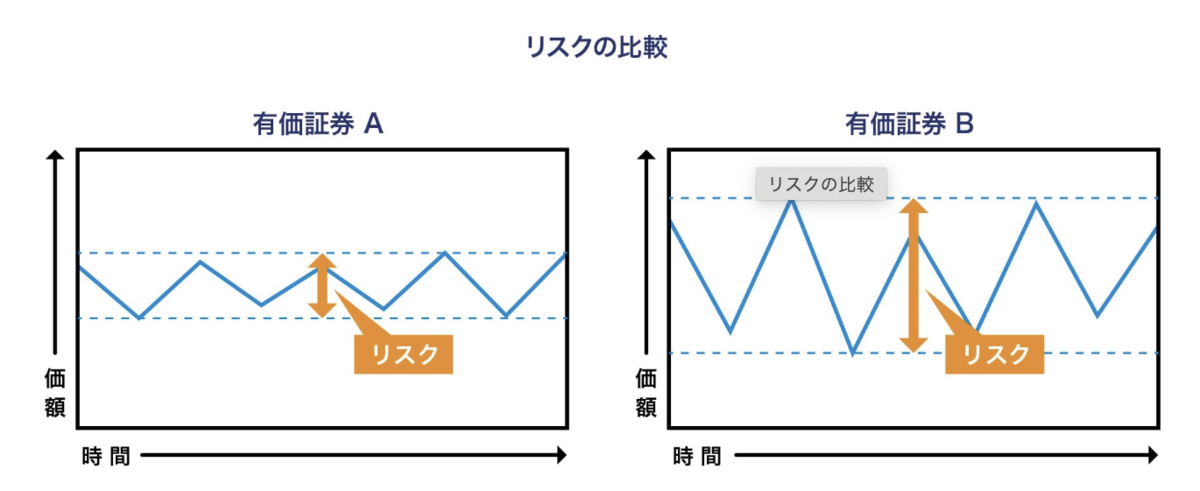
つまり、超ハイリスク銘柄で一攫千金には夢がありますが、FIREできるかの再現性という意味では問題があります。
より確実にリターンを向上してくれる「入金力」を上げるための努力を先に行い、投資対象は、
1) 投資信託ならeMAXIS Slim オール・カントリーやS&P500
2) ETFならVTやVTI
といった王道商品でFIREを目指す方が確率は高いですね。
もし超ハイリスク銘柄をポートフォリオに組み入れるなら、先日ご紹介したタレブ氏の「バーベル戦略」を参考にするとよいでしょう。
若いうちから資産収入を積み上げると将来の選択肢が増える
若い世代の人にぜひ知っておいてほしいことは、たとえ少額でもよいので、若い時からコツコツと資産収入を増やすための努力をしておくことです。
若い頃に投資に回したお金には20年〜30年後にものすごく大きな複利効果が働くので、元々の金額が小さくても将来のインパクトは大きくなるからです。
20代の頃は、「こんな少額を投資に回して本当に意味があるのかな?」と疑問に思う場面も多いでしょう。
実際、オルカンやS&P500などのインデックス投資で大きな成果が出るには10年以上がかかります。
下はMSCI ワールド・インデックスに長期投資した時のリターンですが、30年保有した場合に「年率9.1%〜13.5%」というのはものすごく力強いデータです。
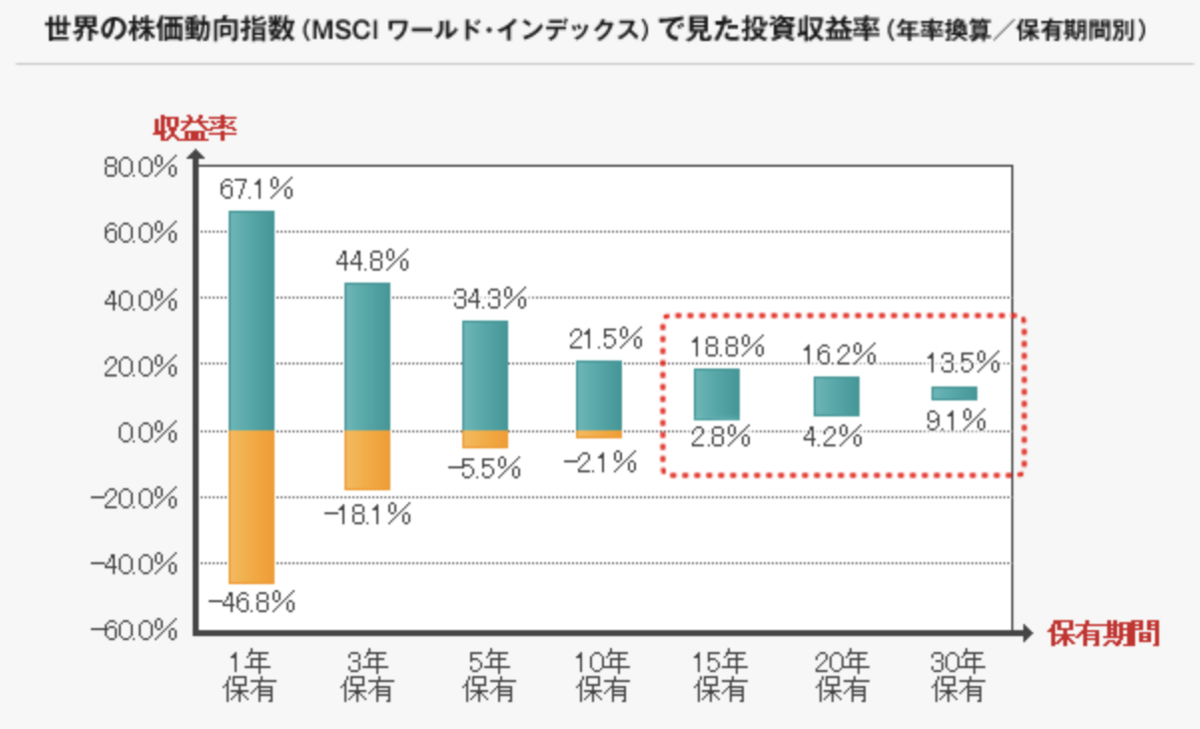
はじめの3〜4年くらいはインデックス投資をやっていても全然儲からない、暴落に巻き込まれて損するばかりだ、など嫌になる場面も多いと思います。
そこでやめずにコツコツ続けていくと、知らない間に含み益が積み重なり、利益が利益を生む状態になってくれます。
もちろん、相場次第なので何年後に確実な結果が出るということは約束できませんが、私がそうであったように、若い時は「こんなの意味あるのかな?」と思っていた投資が10年〜20年後に大きく花開く可能性は高いと思います。
まとめ:資産形成は「銘柄選び」より「入金力」で決まる
FIREを本気で目指すなら、社会人になって初めの数年間の入金力が全てです。
新NISAで生涯投資枠や年間最大投資枠が大幅に拡大されたこともあり、ますます入金力が差がつく状態になっています。
📚 資産形成を体系的に学びたい方へ
ブログでは日々の相場や戦略を発信していますが、「お金の基礎」を一冊でまとめて学べるように書いたのがこの2冊です。
▶ 『世界一やさしいお金の教科書 1年生』
▶ 『世界一やさしい投資信託・ETFの教科書 1年生』
NISA・投資信託・ETF・資産配分まで、初心者の方でも迷わず理解できるように構成しました。
遠回りしないための“最短ルート”を知りたい方におすすめです。

関連記事のご紹介
iFreeETF FANG+ゴールド(521A)はFANG+に100%、ゴールドに100%で実質200%投資するユニークな商品です。
447Aは信託報酬が年0.177%と国内最安のゴールド東証ETFです。
SBI証券のゴールド投資でおすすめの投資信託・ETFを3本まとめました。
